Domain teilungsgenehmigung.de kaufen?
Wir ziehen mit dem Projekt
teilungsgenehmigung.de um.
Sind Sie am Kauf der Domain
teilungsgenehmigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilungsgenehmigung.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
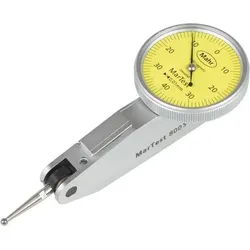
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...216,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
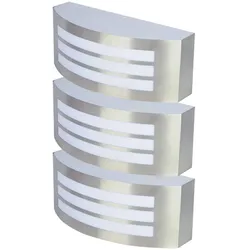
3 x Außen Wand Leuchten Grundstück Edelstahl Strahler IP44 Lampen 1xE27Beschreibung Wandleuchte aus Edelstahl für den Außenbereich. Lassen Sie Ihren Außenbereich erstrahlen! Egal ob Terrasse oder Balkon, diese Leuchte macht überall eine gute Figur. Ein leistungsstarkes Leuchtmittel mit einem E27 Sockel und einer maximalen Leistung von 14 Watt kann in die Leuchte eingesetzt werden. Das Leuchtmittel ist nicht im Lieferumfang enthalten! Im Lieferumfang sind 3 Leuchten enthalten! Details Leuchte Features • Perfekter Ersatz für traditionelle Wandarmaturen • Schutzart IP44 • Passend für E27 LED-Leuchtmittel max. 15 W • Einfach zu installieren und wartungsarm • für Treppen, Passagen, Gehwege, Flure, Terrassen, Balkone usw. Technische Daten • Lampentyp: Außenlampe • Material: Edelstahl • Lampenschirm: Kunststoff • Schutzart: IP44 • Temperaturbereich: -25...+50 °C • Höhe x Breite x Tiefe in cm: 9x25x10 • Gewicht: 500 gramm • Fassung: 1x E27 • Leuchtmittel im Lieferumfang: Nein • Leistung Leuchtmittel: 1x max. 14 Watt • Stromversorgung: 220-240V, 50-60Hz Lieferumfang • Leuchte • Montagematerial • Anleitung Lampentyp: Außenlampe Material: Edelstahl Lampenschirm: Kunststoff Schutzart: IP44 Höhe x Breite x Tiefe in cm: 9x25x1048,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Öffentliches BaurechtÖffentliches Baurecht , Raumordnungsrecht, Städtebaurecht, Bauordnungsrecht , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20231029, Produktform: Kartoniert, Titel der Reihe: Studium und Praxis##~Kurzlehrbücher für Studium und Praxis##, Autoren: Hoppe, Werner~Bönker, Christian~Grotefels, Susan~Kümper, Boas~Grüner, Johannes~Schieferdecker, Bernd, Redaktion: Hoppe, Werner~Bönker, Christian~Grotefels, Susan, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Windenergie; Planungssicherstellungsgesetz; COVID-19; Mindestabstände; Beschleunigtes Verfahren, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 793 Blätter, Länge: 239, Breite: 159, Höhe: 32, Gewicht: 966, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591631 9783406526077 9783406496608 9783406379352 9783406341397 9783406084997, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 88160479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krüper, Julian: BaurechtBaurecht , Planen und Bauen im Rechtsstaat , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Beilage: broschiert, Autoren: Krüper, Julian~Herbolsheimer, Volker, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 317, Keyword: Ausbildung; Bauordnungsrecht; Bauplanungsrecht; Baurecht; Bundesrecht; Landesrecht; Lehrbuch; Rechtsanwendung; Staatsexamina; Verweisketten; application of law; building law; building planning law; building regulation law; chains of reference; education; federal law; state examinations; state law; textbook, Fachschema: Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Deutschland~Unternehmensrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Jura~Recht / Jura~Recht, Fachkategorie: Öffentliches Recht~Bauplanung~Rechtswissenschaft, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Baurecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 317 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 466, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **
Ist die Krankenversicherung eine Betriebsausgabe?
Ist die Krankenversicherung eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens, der Rechtsform und den steuerlichen Vorschriften. In vielen Fällen können Krankenversicherungsbeiträge als Betriebsausgaben geltend gemacht werden, insbesondere wenn sie für Mitarbeiter oder Selbstständige gezahlt werden. Es ist jedoch wichtig, sich mit einem Steuerberater oder einer Steuerberaterin abzustimmen, um sicherzustellen, dass die Krankenversicherung korrekt als Betriebsausgabe behandelt wird und alle steuerlichen Vorschriften eingehalten werden. Letztendlich kann die Krankenversicherung dazu beitragen, die Gesundheit und das Wohlbefinden der Mitarbeiter zu fördern und somit langfristig auch die Produktivität des Unternehmens zu steigern. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Safetymarking Symbol Privat-Grundstück Alu GeprägtDieses Verbotsschild kennzeichnet ein Parkverbot auf einem Privat-Grundstück. Zusätzlich wird auf kostenpflichtiges Abschleppen hingewiesen. Das Schild ist geprägt und aus Aluminium hergestellt.38,94 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
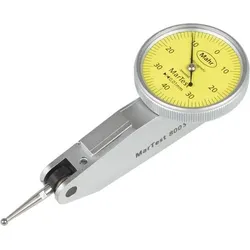
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...216,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 x Außen Wand Leuchten Grundstück Edelstahl Strahler IP44 Lampen 1xE27Beschreibung Wandleuchte aus Edelstahl für den Außenbereich. Lassen Sie Ihren Außenbereich erstrahlen! Egal ob Terrasse oder Balkon, diese Leuchte macht überall eine gute Figur. Ein leistungsstarkes Leuchtmittel mit einem E27 Sockel und einer maximalen Leistung von 14 Watt kann in die Leuchte eingesetzt werden. Das Leuchtmittel ist nicht im Lieferumfang enthalten! Im Lieferumfang sind 3 Leuchten enthalten! Details Leuchte Features • Perfekter Ersatz für traditionelle Wandarmaturen • Schutzart IP44 • Passend für E27 LED-Leuchtmittel max. 15 W • Einfach zu installieren und wartungsarm • für Treppen, Passagen, Gehwege, Flure, Terrassen, Balkone usw. Technische Daten • Lampentyp: Außenlampe • Material: Edelstahl • Lampenschirm: Kunststoff • Schutzart: IP44 • Temperaturbereich: -25...+50 °C • Höhe x Breite x Tiefe in cm: 9x25x10 • Gewicht: 500 gramm • Fassung: 1x E27 • Leuchtmittel im Lieferumfang: Nein • Leistung Leuchtmittel: 1x max. 14 Watt • Stromversorgung: 220-240V, 50-60Hz Lieferumfang • Leuchte • Montagematerial • Anleitung Lampentyp: Außenlampe Material: Edelstahl Lampenschirm: Kunststoff Schutzart: IP44 Höhe x Breite x Tiefe in cm: 9x25x1048,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Öffentliches BaurechtÖffentliches Baurecht , Raumordnungsrecht, Städtebaurecht, Bauordnungsrecht , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20231029, Produktform: Kartoniert, Titel der Reihe: Studium und Praxis##~Kurzlehrbücher für Studium und Praxis##, Autoren: Hoppe, Werner~Bönker, Christian~Grotefels, Susan~Kümper, Boas~Grüner, Johannes~Schieferdecker, Bernd, Redaktion: Hoppe, Werner~Bönker, Christian~Grotefels, Susan, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Windenergie; Planungssicherstellungsgesetz; COVID-19; Mindestabstände; Beschleunigtes Verfahren, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 793 Blätter, Länge: 239, Breite: 159, Höhe: 32, Gewicht: 966, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591631 9783406526077 9783406496608 9783406379352 9783406341397 9783406084997, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 88160479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krüper, Julian: BaurechtBaurecht , Planen und Bauen im Rechtsstaat , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Beilage: broschiert, Autoren: Krüper, Julian~Herbolsheimer, Volker, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 317, Keyword: Ausbildung; Bauordnungsrecht; Bauplanungsrecht; Baurecht; Bundesrecht; Landesrecht; Lehrbuch; Rechtsanwendung; Staatsexamina; Verweisketten; application of law; building law; building planning law; building regulation law; chains of reference; education; federal law; state examinations; state law; textbook, Fachschema: Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Deutschland~Unternehmensrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Jura~Recht / Jura~Recht, Fachkategorie: Öffentliches Recht~Bauplanung~Rechtswissenschaft, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Baurecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 317 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 466, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...183,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...118,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Einkommensteuer eine Betriebsausgabe?
Ist die Einkommensteuer eine Betriebsausgabe? Nein, die Einkommensteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf das Einkommen eines Unternehmens oder einer Person erhoben wird. Betriebsausgaben sind hingegen die Kosten, die direkt mit dem Betrieb eines Unternehmens zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Einkommensteuer wird auf den Gewinn eines Unternehmens erhoben und ist somit eine persönliche Steuerpflicht des Unternehmers. Es ist wichtig, die Einkommensteuer von den Betriebsausgaben zu unterscheiden, um die finanzielle Situation des Unternehmens korrekt zu erfassen und Steuerzahlungen ordnungsgemäß zu leisten. **
-
Ist die Krankenversicherung eine Betriebsausgabe?
Ist die Krankenversicherung eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens, der Rechtsform und den steuerlichen Vorschriften. In vielen Fällen können Krankenversicherungsbeiträge als Betriebsausgaben geltend gemacht werden, insbesondere wenn sie für Mitarbeiter oder Selbstständige gezahlt werden. Es ist jedoch wichtig, sich mit einem Steuerberater oder einer Steuerberaterin abzustimmen, um sicherzustellen, dass die Krankenversicherung korrekt als Betriebsausgabe behandelt wird und alle steuerlichen Vorschriften eingehalten werden. Letztendlich kann die Krankenversicherung dazu beitragen, die Gesundheit und das Wohlbefinden der Mitarbeiter zu fördern und somit langfristig auch die Produktivität des Unternehmens zu steigern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.